Was ist CSRD-Reporting?
CSRD-Reporting ist die verpflichtende Nachhaltigkeitsberichterstattung bestimmter Unternehmen nach der Corporate Sustainability Reporting Directive (CSRD) und den dazugehörigen European Sustainability Reporting Standards (ESRS). Berichtet wird nicht nur über Umwelt- und Klimathemen, sondern auch über soziale Themen, Menschenrechte, Governance, Risiken, Chancen, Ziele und die Auswirkungen des Unternehmens auf Mensch und Umwelt.
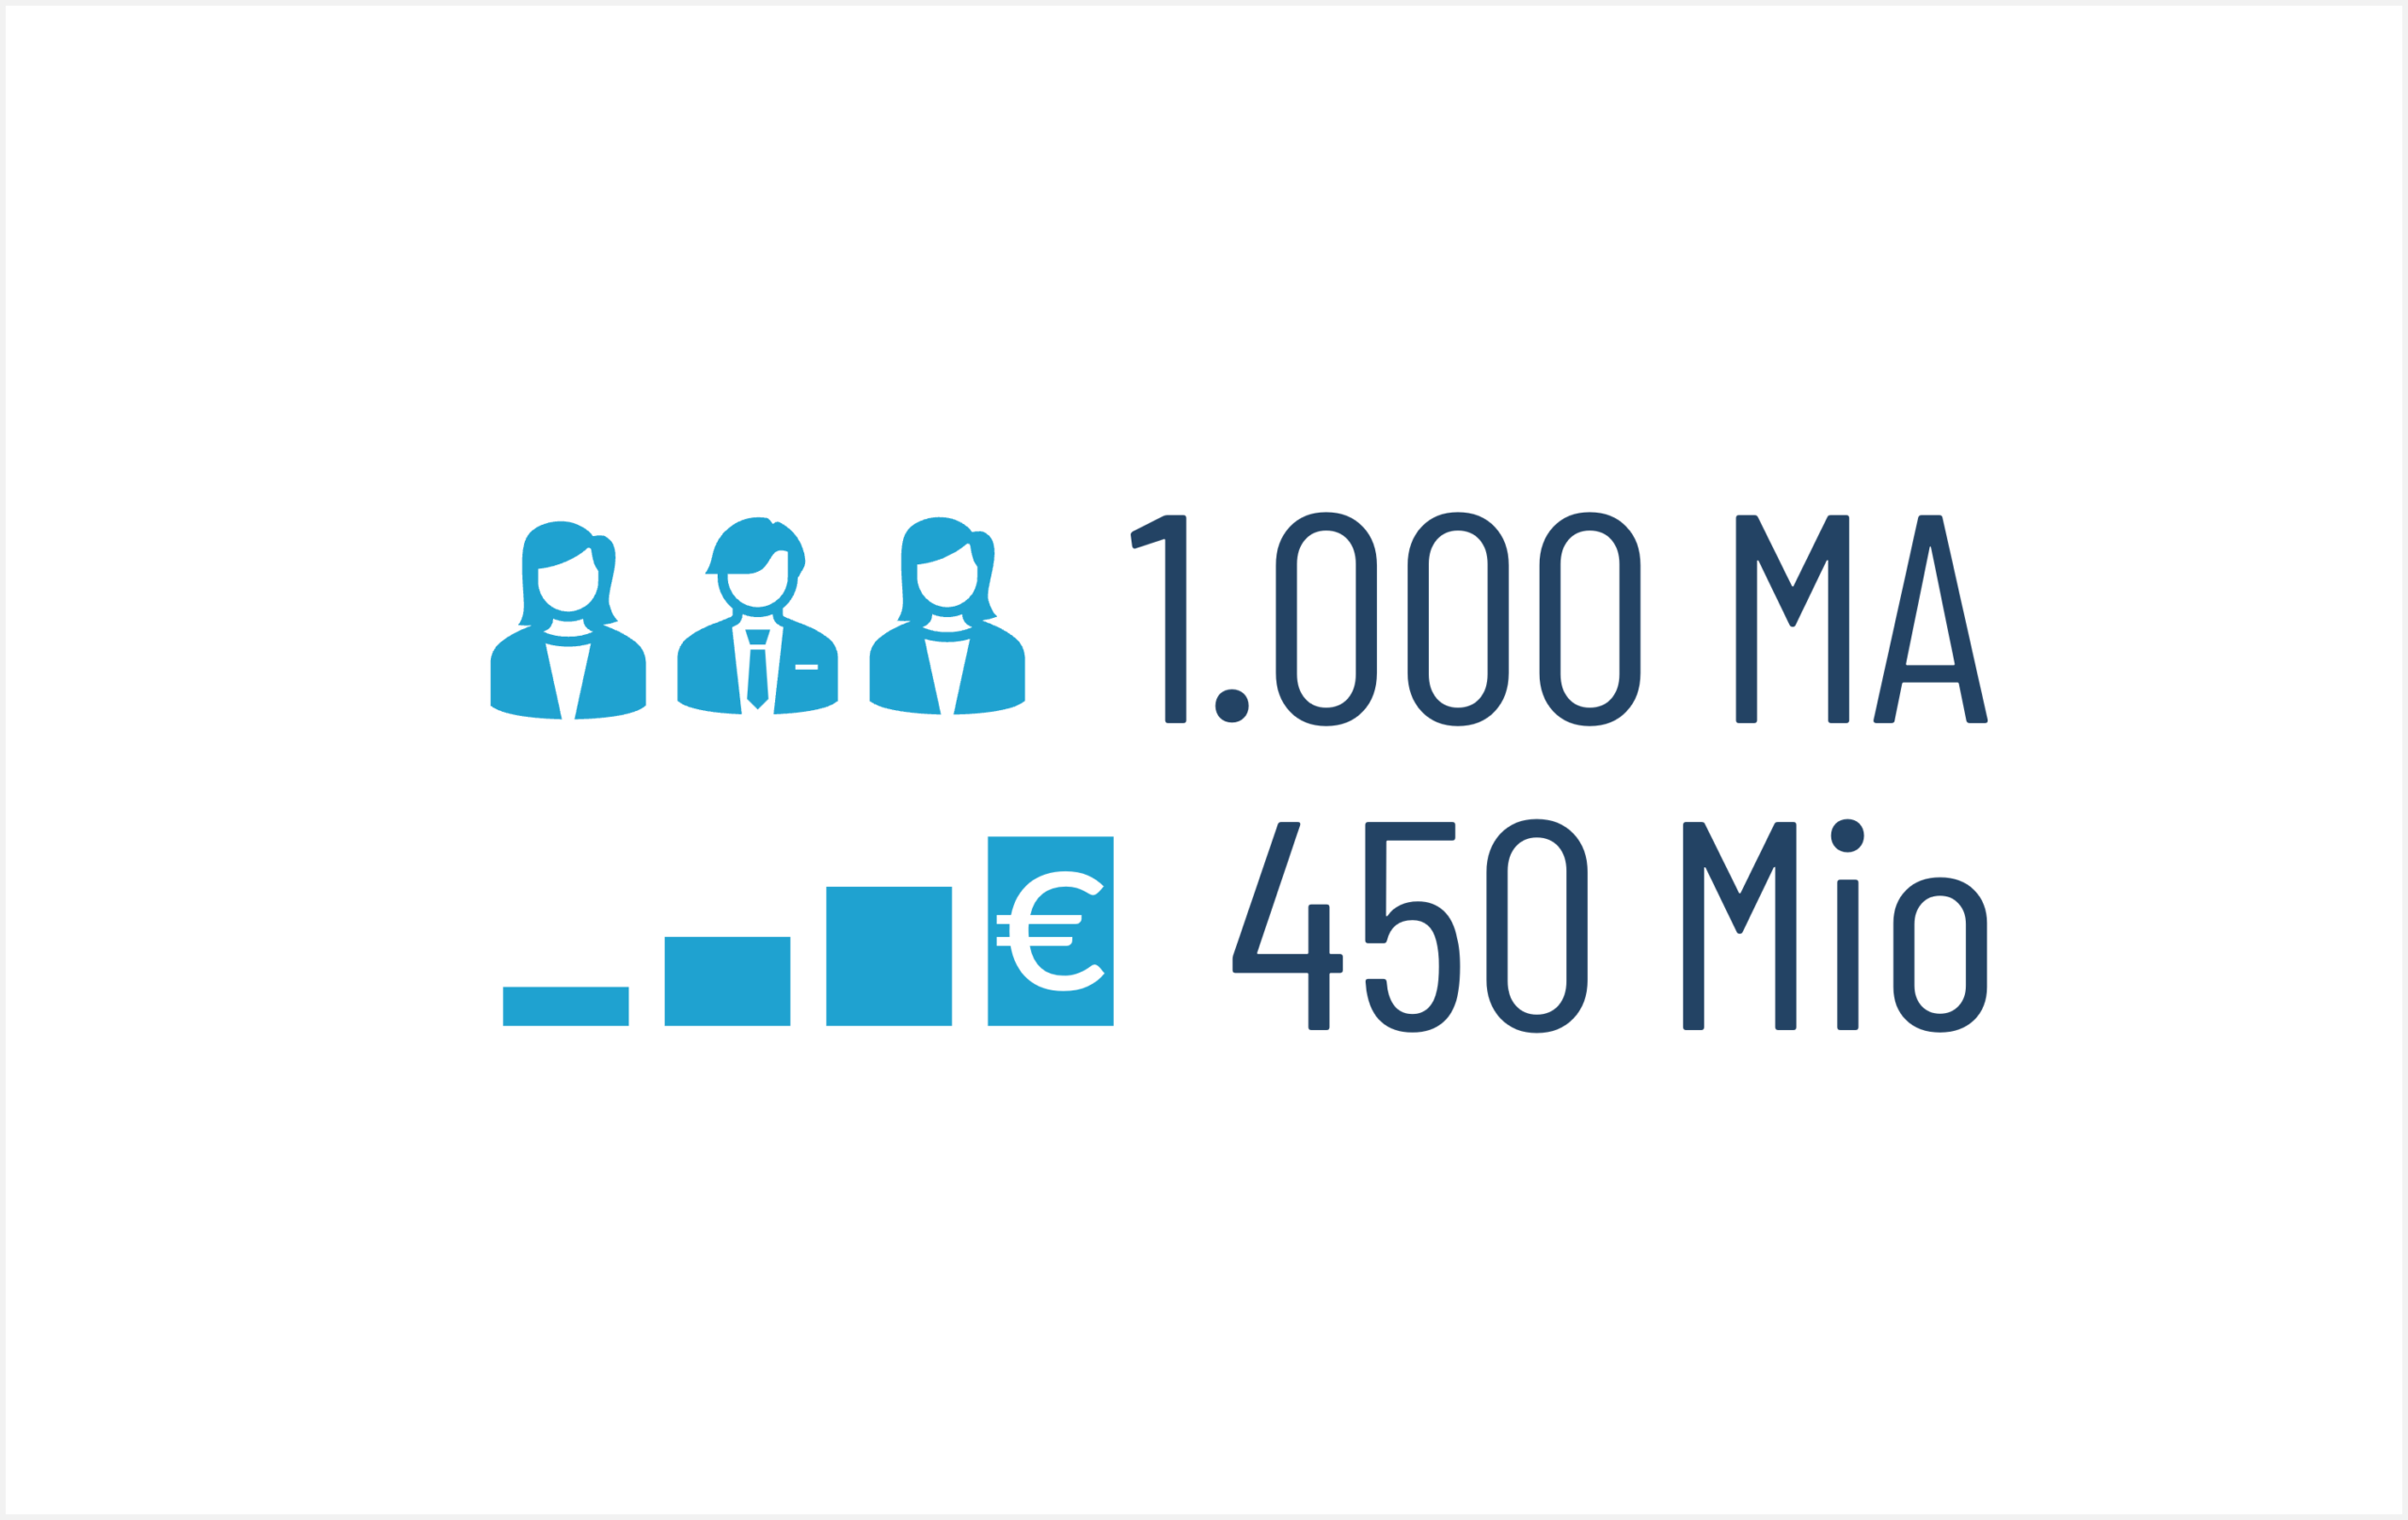
Für österreichische Unternehmen ist die entscheidende Frage im Jahr 2026 nicht mehr allein, ob ein Unternehmen „groß“ oder börsennotiert ist. Maßgeblich sind insbesondere der aktuelle Anwendungsbereich nach der Richtlinie (EU) 2026/470 und die österreichische Umsetzung durch das Nachhaltigkeitsberichtsgesetz (NaBeG, BGBl. I Nr. 6/2026). Vereinfacht gilt die unmittelbare Berichtspflicht künftig vor allem für große Unternehmen, die mehr als 1.000 Arbeitnehmer:innen und mehr als 450 Mio. Euro Nettoumsatzerlöse überschreiten. Für bestimmte Drittlandkonstellationen gelten eigene Voraussetzungen.
Die urpsrünglichen Schwellenwerte und Fristen für die Einführung der CSRD Richtlinie (EU) 2022/2464 waren durch das Omnibus-I-Paket („Stop-the-clock“) geändert worden.
Unternehmen außerhalb des verpflichtenden Anwendungsbereichs können dennoch ESG-Daten benötigen – etwa von Banken, Investoren, Kunden oder berichtspflichtigen Geschäftspartnern. Für kleinere Unternehmen ist deshalb der auf freiwillige Anwendung basierende Nachhaltigkeitsberichterstattungs-Standard der EU, der sogenannte Voluntary Standard oder VS (früher VSME) relevant.
Wer ist in Österreich CSRD-berichtspflichtig?
Große österreichische Unternehmen
Nach dem aktuellen Umsetzungsstand sind insbesondere große Kapitalgesellschaften betroffen, die beide der folgenden Schwellenwerte überschreiten:
- mehr als 1.000 Arbeitnehmer:innen im Geschäftsjahr und
- mehr als 450 Mio. Euro Nettoumsatzerlöse.
Die Schwellenwerte sind als erste Orientierung zu verstehen. Für Konzerne, Mutterunternehmen, Finanzunternehmen, bestimmte regulierte Unternehmen sowie Unternehmen mit Geschäftstätigkeit in der EU über eine Nicht-EU-Muttergesellschaft gelten zusätzliche oder abweichende Regelungen.
Österreichische Tochtergesellschaften und Zweigniederlassungen von Nicht-EU-Unternehmen
Für bestimmte Nicht-EU-Unternehmen und deren EU-Tochtergesellschaften oder Zweigniederlassungen gelten eigene Berichtspflichten. Die Prüfung muss daher unter anderem berücksichtigen:
- Sitz und Rechtsform der Unternehmensgruppe,
- Umsatz innerhalb der EU,
- Umsatz und Tätigkeit der österreichischen Einheit,
- Vorliegen einer EU-Tochtergesellschaft oder Zweigniederlassung,
- bereits bestehende Konzernberichterstattung.
Sind börsennotierte KMU noch automatisch betroffen?
Nein. Die frühere Darstellung, wonach börsennotierte Unternehmen mit mehr als zehn Beschäftigten automatisch in den CSRD-Anwendungsbereich fallen, ist für den aktuellen Rechtsstand nicht mehr zutreffend. Durch die Änderungen auf EU-Ebene und die österreichische Umsetzung wurde der verpflichtende Anwendungsbereich wesentlich eingegrenzt.
Sind nicht börsennotierte KMU von der CSRD betroffen?
Nicht börsennotierte KMU sind grundsätzlich nicht unmittelbar CSRD-berichtspflichtig. Sie können aber weiterhin Nachhaltigkeitsinformationen bereitstellen müssen, wenn diese für Kunden, Banken, Investoren, Versicherungen oder andere Geschäftspartner relevant sind.
Für solche Unternehmen ist ein freiwilliger, verhältnismäßiger Nachhaltigkeitsbericht nach dem einschlägigen freiwilligen Standard häufig der praktikablere Ansatz als ein Bericht nach den vollständigen ESRS.
Was muss im CSRD-Bericht enthalten sein?
Die Nachhaltigkeitsberichterstattung wird als Teil des Lageberichts erstellt. Sie soll nachvollziehbar machen, wie Nachhaltigkeitsthemen das Unternehmen beeinflussen und welche Auswirkungen das Unternehmen auf Menschen und Umwelt hat.
Typische Berichtsinhalte sind:
Was bedeutet doppelte Wesentlichkeit?
Die doppelte Wesentlichkeit ist der zentrale Prüf- und Strukturierungsansatz der Nachhaltigkeitsberichterstattung. Ein Nachhaltigkeitsthema ist relevant, wenn es aus mindestens einer der beiden Perspektiven wesentlich ist:
Die Wesentlichkeitsanalyse entscheidet damit nicht nur über die Berichtstiefe. Sie ist auch eine Grundlage für Strategie, Risikomanagement, Datenerhebung und interne Verantwortlichkeiten.
Die wichtigsten Schlagwörter
CSRD
CSRD ist die EU-Richtlinie, die festlegt, welche Unternehmen Nachhaltigkeitsinformationen berichten müssen und welche Grundanforderungen gelten.
ESRS
ESRS sind die europäischen Berichtsstandards, die festlegen, welche Informationen und Kennzahlen in der Nachhaltigkeitserklärung offengelegt werden.
NaBeG
NaBeG ist das österreichische Gesetz, das die einschlägigen EU-Vorgaben in österreichisches Recht einbettet und nationale Regelungen im Unternehmensrecht anpasst.
EU-Taxonomie
EU-Taxonomie ist ein eigenes Klassifikationssystem für ökologisch nachhaltige Wirtschaftstätigkeiten. Angaben zur Taxonomie können mit der Nachhaltigkeitsberichterstattung verbunden sein, ersetzen aber nicht den CSRD-Bericht.
Muss der CSRD-Bericht geprüft werden?
Ja. Die CSRD sieht eine externe Prüfung beziehungsweise Bestätigung der Nachhaltigkeitsberichterstattung vor. Bis auf Weiteres erfolgt die Prüfung grundsätzlich mit begrenzter Sicherheit („Limited Assurance“). Die konkrete Durchführung, die zugelassenen Prüfer:innen und die jeweils geltenden Prüfungsanforderungen richten sich nach dem anwendbaren EU- und österreichischen Recht.
Die CSRD bleibt auch für KMU relevant
Auch Unternehmen außerhalb des unmittelbaren CSRD-Anwendungsbereichs können mit ESG-Anfragen konfrontiert werden. Berichtspflichtige Unternehmen benötigen für ihre eigene Berichterstattung unter anderem Informationen aus der Wertschöpfungskette. Aber auch Banken, Investoren oder andere Interessenträger interessieren sich zunehmend für die ESG-Performance ihrer Geschäftspartner:innen.
Gleichzeitig begrenzt der sogenannte Value-Chain-Cap die Informationsanforderungen an Unternehmen mit bis zu 1.000 Arbeitnehmer:innen und reduziert damit den „Trickle-down-Effekt“ in der Wertschöpfungskette: Ein berichtspflichtiges Unternehmen darf von einem solchen Wertschöpfungspartner grundsätzlich keine Informationen verlangen, die über den Umfang des einschlägigen freiwilligen Standards (VSME) hinausgehen.
Für KMU bedeutet das, dass zum einen Anfragen zu ESG-Daten verhältnismäßig, standardisiert und nachvollziehbar gestaltet werden sollten und eine laufende Verbesserung der ESG-Performance gewährleistet wird.
Ablauf eines CSRD-Projekts
Wie unterstützt RiskSafe ESG Management GmbH?
RiskSafe unterstützt Unternehmen in Österreich bei der strukturierten Vorbereitung und Umsetzung ihrer Nachhaltigkeitsberichterstattung. Je nach Ausgangslage umfasst die Begleitung beispielsweise:
Die konkrete Leistung sollte jedenfalls an Unternehmensgröße, Branche, Konzernstruktur, Datenreife und Berichtspflicht angepasst werden.
Welche Rolle spielen die ESRS?
Die European Sustainability Reporting Standards (ESRS) konkretisieren die CSRD. Sie legen fest, welche Nachhaltigkeitsinformationen ein berichtspflichtiges Unternehmen in seiner Nachhaltigkeitserklärung offenlegen muss. Die ESRS verbinden dabei drei Perspektiven:
Die ESRS sind damit kein freiwilliger ESG-Fragenkatalog. Für Unternehmen im verpflichtenden CSRD-Anwendungsbereich bilden sie den verbindlichen Berichtsrahmen, sobald die jeweils anwendbare Fassung rechtlich gilt.
Unser Angebot
Wir unterstützen Unternehmen in Österreich bei der strukturierten Vorbereitung und Umsetzung ihrer Nachhaltigkeits-Berichterstattung.
Mit unserer langjährigen Erfahrung in den Bereichen Nachhaltigkeits-Berichterstattung, Nachhaltigkeits-Management, Managementsysteme, CO2-Management, Legal Compliance und als Umweltgutachter sind wir der ideale Partner für Sie.
Fragen Sie ein kostenloses Erstgespräch an.
Die 12 ESRS im Überblick
Die ESRS bestehen aus zwei übergreifenden Standards sowie zehn thematischen Standards:


Allgemeine Anforderungen
ESRS 1- Grundsätze der Berichterstattung
- doppelte Wesentlichkeit
- Wertschöpfungskette
- Zeithorizonte
- Datenqualität und Struktur der Nachhaltigkeitserklärung
Klimawandel
ESRS E1- Klimaschutz
- Anpassung an den Klimawandel
- Energie
- Treibhausgasemissionen
- Klimaziele und Übergangsplan
Eigene Belegschaft
ESRS S1- Arbeitsbedingungen
- Gleichbehandlung, Vielfalt
- Gesundheit und Sicherheit
- Vergütung und soziale Dialoge
Unternehmens-führung
ESRS G1- Geschäftsethik
- Korruption und Bestechung
- Lobbying
- Zahlungspraktiken und Lieferantenbeziehungen
Allgemeine Angaben
ESRS 2- Governance
- Strategie
- Management der Auswirkungen
- Risiken und Chancen
- Metriken und Ziele
Umwelt-verschmutzung
ESRS E2- Luft
- Wasser
- Boden
- Schadstoffe, besonders besorgniserregende Stoffe
- Maßnahmen zur Vermeidung oder Verringerung der Verschmutzung
Arbeitskräfte in der Wert-schöpfungskette
ESRS S2- Arbeitsbedingungen
- Menschenrechte
- Zwangs- und Kinderarbeit
- weitere Auswirkungen auf Beschäftigte entlang der Wertschöpfungs-kette
Wasser und Meeresres-sourcen*
ESRS E3- Wasserentnahme
- Wasserverbrauch
- Einleitungen sowie Auswirkungen und Abhängigkeiten im Zusammenhang mit Wasser und Meeresressourcen
Betroffene Gemeinschaften
ESRS S3- Auswirkungen auf Gemeinschaften
- Rechte
- Beteiligung
- indigene Völker
- Abhilfemaßnahme
Biologische Vielfalt und Ökosysteme
ESRS E4- Standorte
- Abhängigkeiten
- Auswirkungen
- Risiken, Chancen und Maßnahmen zum Schutz und zur Wiederherstellung von Biodiversität und Ökosystemen
Verbraucher:innen und Endnutzer:innen
ESRS S4- Gesundheit und Sicherheit
- Datenschutz
- Zugang zu Produkten und Dienstleistungen
- verantwortungsvolle Vermarktung
- Auswirkungen auf Nutzer:innen
Ressourcen-nutzung und Kreislauf-wirtschaft
ESRS E5- Ressourcenzuflüsse
- Ressourcennutzung
- Abfälle
- Produkte
- Materialien
- Kreislaufwirtschaft
Die 12 ESRS im Überblick
Die ESRS bestehen aus zwei übergreifenden Standards sowie zehn thematischen Standards:
(Boxen anklicken für mehr Details)
ÜBERGREIFEND
Allgemeine Anforderungen
ESRS 1- Grundsätze der Berichterstattung
- doppelte Wesentlichkeit
- Wertschöpfungskette
- Zeithorizonte
- Datenqualität und Struktur der Nachhaltigkeitserklärung
Allgemeine Angaben
ESRS 2- Governance
- Strategie
- Management der Auswirkungen
- Risiken und Chancen
- Metriken und Ziele
UMWELT
Klimawandel
ESRS E1- Klimaschutz
- Anpassung an den Klimawandel
- Energie
- Treibhausgasemissionen
- Klimaziele und Übergangsplan
Wasser und Meeresresourcen
ESRS E3- Wasserentnahme
- Wasserverbrauch
- Einleitungen sowie Auswirkungen und Abhängigkeiten im Zusammenhang mit Wasser und Meeresressourcen
Umweltverschmutzung
ESRS E2- Luft
- Wasser
- Boden
- Schadstoffe, besonders besorgniserregende Stoffe
- Maßnahmen zur Vermeidung oder Verringerung der Verschmutzung
Biologische Vielfalt und Ökosysteme
ESRS E4- Standorte
- Abhängigkeiten
- Auswirkungen
- Risiken, Chancen und Maßnahmen zum Schutz und zur Wiederherstellung von Biodiversität und Ökosystemen
Ressourcennutzung und Kreislaufwirtschaft
ESRS E5- Ressourcenzuflüsse
- Ressourcennutzung
- Abfälle
- Produkte
- Materialien
- Kreislaufwirtschaft
SOZIALES
Eigene Belegschaft
ESRS S1- Arbeitsbedingungen
- Gleichbehandlung, Vielfalt
- Gesundheit und Sicherheit
- Vergütung und soziale Dialoge
Arbeitskräfte in der Wertschöpfungskette
ESRS S2- Arbeitsbedingungen
- Menschenrechte
- Zwangs- und Kinderarbeit
- weitere Auswirkungen auf Beschäftigte entlang der Wertschöpfungs-kette
Betroffene Gemeinschaften
ESRS S3- Gesundheit und Sicherheit
- Datenschutz
- Zugang zu Produkten und Dienstleistungen
- verantwortungsvolle Vermarktung
Verbraucher:innen und Endnutzer:innen
ESRS S4- Gesundheit und Sicherheit
- Datenschutz
- Zugang zu Produkten und Dienstleistungen
- verantwortungsvolle Vermarktung
- Auswirkungen auf Nutzer:innen
GOVERNANCE
Unternehmensführung
ESRS G1- Geschäftsethik
- Korruption und Bestechung
- Lobbying
- Zahlungspraktiken und Lieferantenbeziehungen
Welche ESRS sind für ein Unternehmen relevant?
Nicht jedes Unternehmen muss automatisch zu jedem Thema sämtliche Angaben machen. Die Berichterstattung folgt dem Prinzip der doppelten Wesentlichkeit:
- ESRS 1 und ESRS 2 bilden den allgemeinen Rahmen.
- Die thematischen Standards E1 bis E5, S1 bis S4 und G1 werden auf ihre Auswirkungen, Risiken und Chancen geprüft.
- Nur wesentliche Themen werden grundsätzlich in der erforderlichen Tiefe berichtet.
- Die Entscheidung, warum ein Thema als nicht wesentlich eingestuft wurde, muss nachvollziehbar dokumentiert werden.
Die Wesentlichkeitsbewertung ist daher kein einmaliger Workshop ohne Folgeprozesse. Sie muss mit Strategie, Risikomanagement, Stakeholderdialog, Wertschöpfungskette, Datenprozessen und der Berichtserstellung verbunden werden.
Was ist neu an den überarbeiteten ESRS 2026?
Die Europäische Kommission hat am 3. Juli 2026 überarbeitete ESRS angenommen. Ziel der Überarbeitung ist eine deutlich schlankere und klarere Nachhaltigkeitsberichterstattung. Nach Angaben der Kommission …
- werden die Standards kürzer und klarer,
- werden verpflichtende Datenpunkte deutlich reduziert,
- entfallen freiwillige Datenpunkte aus dem bisherigen System,
- werden wiederholende Angaben und narrative Anforderungen gestrafft,
- werden Übergangs- und Erleichterungsregelungen präzisiert,
- bleibt die doppelte Wesentlichkeit als grundlegendes Prinzip erhalten
Die 2026 überarbeitete Fassung behält die Grundarchitektur mit ESRS 1, ESRS 2, E1 bis E5, S1 bis S4 und G1 bei, strukturiert die Anforderungen jedoch stärker nach wesentlichen Themen und relevanten Datenpunkten. Für die praktische Arbeit bedeutet dies nicht, dass Unternehmen auf eine Wesentlichkeitsanalyse verzichten können. Im Gegenteil: Die Wesentlichkeitsanalyse wird noch wichtiger, weil sie die Auswahl der tatsächlich zu berichtenden Informationen steuert.
Ab wann gelten die überarbeiteten ESRS?
Die Europäische Kommission hat den delegierten Rechtsakt 2026/1563 am 3. Juli 2026 angenommen. Die überarbeiteten ESRS werden damit am 10. November 2026 rechtlich wirksam.
Nach dem vorgesehenen Anwendungsmechanismus sollen die überarbeiteten ESRS grundsätzlich für Geschäftsjahre gelten, die am oder nach dem 1. Jänner 2027 beginnen.
Für bereits berichtspflichtige Unternehmen ist eine freiwillige vorzeitige Anwendung für das Geschäftsjahr 2026 möglich, sobald der delegierte Rechtsakt in Kraft getreten ist. Sie müssen transparent darlegen, welche Option für den Nachhaltigkeitsbericht verwendet wird:
Wie viele Datenpunkte müssen berichtet werden?
Die frühere ESRS-Fassung enthielt eine sehr große Zahl quantitativer und qualitativer Datenpunkte. Die Europäische Kommission hat die 2026 überarbeitete Fassung angenommen, die die verpflichtenden Datenpunkte um mehr als 60 % und die Gesamtzahl der Datenpunkte um mehr als 70 % reduzieren soll.
Eine fixe Zahl sollte auf der Website dennoch nicht als allgemeingültiger Wert genannt werden. Die tatsächlich relevanten Angaben hängen unter anderem ab von:
Die European Financial Reporting Advisory Group (EFRAG), die als Expertenorganisation für die Kommission die ESRS entwickelt hat, stellt für die überarbeiteten Versionen eine neue Liste von Datenpunkten und eine Entwurfs-XBRL-Taxonomie als Unterstützungsmaterial bereit. Diese Materialien helfen bei der Umsetzung, ersetzen aber nicht den verbindlichen delegierten Rechtsakt und sind nicht automatisch selbst eine Rechtsquelle.
Welche Daten müssen Unternehmen für die ESRS aufbauen?
Ein belastbares ESRS-Reporting benötigt typischerweise Daten aus mehreren Unternehmensbereichen:
- Finanzen und Controlling: Umsatz, Investitionen, Betriebskosten, Rückstellungen und finanzielle Effekte,
- Energie und Umwelt: Energieverbrauch, Emissionen, Wasser, Abfälle, Materialien, Biodiversität und Verschmutzung,
- Personal und Arbeitssicherheit: Beschäftigtenstruktur, Arbeitsbedingungen, Gesundheit, Sicherheit, Vielfalt und Vergütung,
- Einkauf und Lieferkette: Lieferanten, Herkunft, Risiken, Audits und Beschwerden,
- Recht und Compliance: Richtlinien, Vorfälle, Korruption, Hinweisgebersysteme und Rechtsstreitigkeiten,
- Risikomanagement: physische und transitorische Risiken, Chancen, Szenarien und Resilienz,
- Geschäftsführung und Aufsichtsorgane: Verantwortlichkeiten, Kompetenzen, Anreizsysteme und Überwachung.
Für jeden wesentlichen Datenpunkt sollten Quelle, Berechnungsmethode, Zeitraum, Einheit, Verantwortlichkeit, Kontrollen und Nachweise dokumentiert werden. Schätzungen und Datenlücken sind nachvollziehbar zu kennzeichnen und zu begründen.
Häufige Fragen zum CSRD-Reporting in Österreich
Haben Sie Fragen?
Mit unserer langjährigen Erfahrung sind wir der ideale Partner für Sie. Wir beraten Sie gerne und unterstützen Sie auch bei der Integration ESG-relevanter Prozesse in Ihr Unternehmen. Sie werden erstaunt sein, dass Sie dadurch neben anderen Vorteilen sogar noch Kosten einsparen!
Letztes Update: 21.09.2026 | Autor: Dipl.-Ing. Hans Kitzweger, MBA

Über den Autor:
Hans Kitzweger ist Geschäftsführer der RiskSafe ESG Management GmbH und staatlich zugelassener Umweltgutachter. Der Technische Chemiker und MBA verfügt über langjährige Erfahrung in ESG- und Nachhaltigkeitsmanagement, CO₂-Bilanzierung, Dekarbonisierung, Umwelt- und Arbeitsschutz, Managementsystemen, Compliance sowie Nachhaltigkeitsberichterstattung. Als Gründer von RiskSafe unterstützt er Unternehmen dabei, ESG-Anforderungen fachlich fundiert, rechtskonform und praxisnah in Strategie, Management und Berichterstattung zu integrieren.